




Как правильно делать калькуляцию блюд в ресторане, фаст-фуде, пекарне и заведениях грузинской кухни
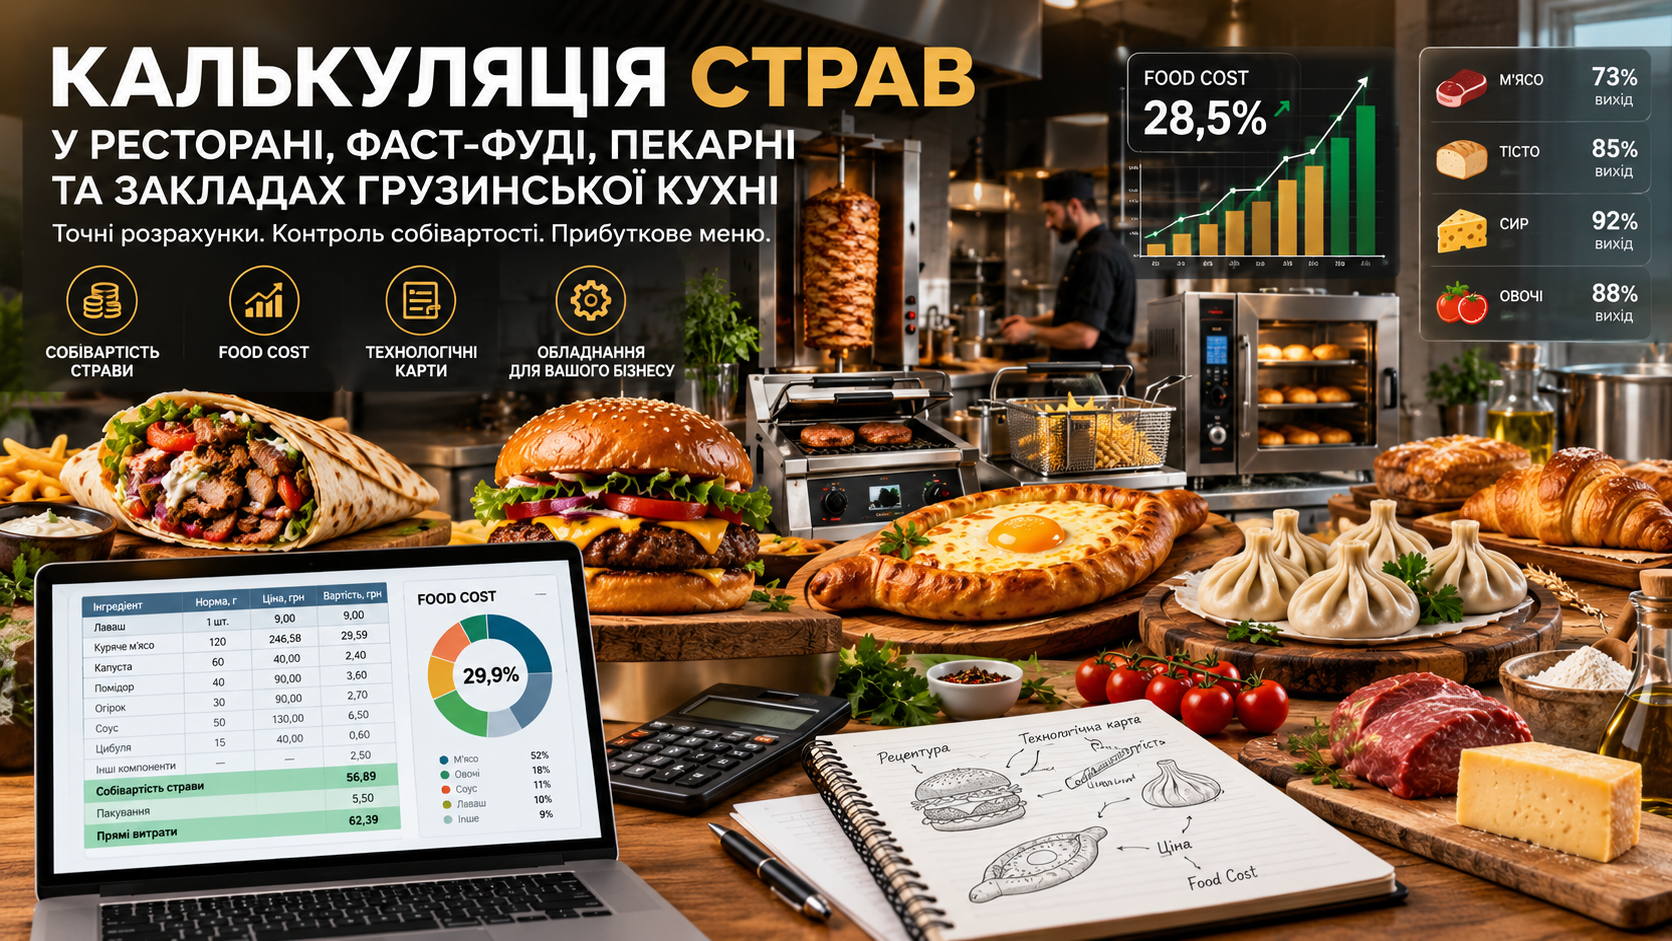
Правильная калькуляция блюд позволяет понять реальную себестоимость каждой позиции меню, контролировать Food Cost, устанавливать обоснованные цены и находить потери на производстве. Это особенно важно для ресторанов, фаст-фуда, шаурмы, бургерных, пекарен и заведений грузинской кухни, где один продукт может проходить несколько стадий обработки: зачистку, маринование, приготовление, охлаждение, порционирование и сборку готового блюда.
Главная ошибка — считать себестоимость блюда простым сложением закупочной стоимости ингредиентов без учёта выхода. Если ресторан закупил 1 кг мяса, это ещё не означает, что после зачистки и приготовления он получит 1 кг готового продукта. Поэтому профессиональная калькуляция должна учитывать брутто, нетто, технологические потери, фактический выход, стоимость полуфабрикатов, упаковку и другие прямые затраты.
Ниже разберём весь процесс на практических примерах: от базовой формулы до калькуляции шаурмы, бургера, выпечки, хачапури и хинкали.
Содержание
-
Что такое калькуляция блюда
-
Какие данные необходимы для расчёта
-
Брутто, нетто и выход готового продукта
-
Как учитывать технологические потери
-
Как рассчитать стоимость ингредиента
-
Как рассчитывать полуфабрикаты
-
Формула себестоимости блюда
-
Что такое Food Cost
-
Как рассчитать цену продажи
-
Калькуляция шаурмы
-
Калькуляция бургера
-
Калькуляция в пекарне
-
Калькуляция хачапури
-
Калькуляция хинкали
-
Как рассчитывать соусы и маринады
-
Как учитывать масло для фритюра
-
Как учитывать упаковку
-
Плановая и фактическая себестоимость
-
Теоретический и фактический Food Cost
-
Как контролировать списания
-
Как изменение закупочных цен влияет на прибыль
-
Как оборудование влияет на себестоимость
-
Типичные ошибки калькуляции
-
Какие показатели необходимо контролировать
-
FAQ
Что такое калькуляция блюда
Калькуляция блюда — это расчёт количества и стоимости сырья, полуфабрикатов и других прямых компонентов, необходимых для приготовления установленного выхода готовой продукции.
В базовом варианте:
Сырьевая себестоимость блюда = сумма стоимости всех ингредиентов
Но профессиональная калькуляция должна учитывать значительно больше показателей.
| Показатель | Что означает |
|---|---|
| Закупочная цена | Стоимость продукта при закупке |
| Брутто | Масса продукта до первичной обработки |
| Нетто | Масса после очистки, зачистки или другой первичной обработки |
| Выход | Количество готового продукта после технологической обработки |
| Сырьевая себестоимость | Стоимость ингредиентов по рецептуре |
| Стоимость полуфабрикатов | Себестоимость заранее приготовленных компонентов |
| Упаковка | Коробки, пакеты, соусники, приборы и другие расходные материалы |
| Food Cost | Отношение сырьевой себестоимости к принятой базе цены продажи |
| Валовая прибыль | Разница между выручкой и соответствующей себестоимостью до других расходов |
При этом важно разделять технологическую калькуляцию блюда и полную экономику предприятия.
Аренда, заработная плата, коммунальные расходы, налоги, маркетинг, амортизация оборудования, комиссии сервисов доставки и другие расходы также влияют на прибыль ресторана, но их не следует произвольно добавлять к каждой технологической карте одним процентом.
Какие данные необходимы для правильной калькуляции
Для каждой позиции необходимо знать:
| Данные | Пример |
|---|---|
| Закупочная цена | 180 грн/кг |
| Брутто | 1 000 г |
| Нетто | 920 г |
| Выход после приготовления | 730 г |
| Норма готового продукта на блюдо | 120 г |
| Стоимость упаковки | 7 грн |
| Цена продажи | 190 грн |
Все единицы измерения должны быть приведены к единой системе.
Например:
1 кг = 1000 г
Если продукт закупается килограммами, а в технологической карте указан в граммах, количество необходимо корректно пересчитать.
Брутто, нетто и выход: в чём разница
Предположим, ресторан закупил:
10 кг сырой курятины.
После зачистки осталось:
9,4 кг.
После термической обработки получили:
7,3 кг готового мяса.
Получаем:
| Этап | Масса |
|---|---|
| Брутто | 10 кг |
| После зачистки | 9,4 кг |
| Готовый продукт | 7,3 кг |
Фактический выход готового продукта:
7,3 ÷ 10 × 100 = 73%
То есть из 1 кг закупленного продукта в данном примере получается:
730 г готового мяса.
Если закупочная стоимость составляет 180 грн/кг, ошибочно считать, что килограмм уже приготовленного мяса также стоит 180 грн.
Стоимость 1 кг готового продукта:
180 ÷ 0,73 = 246,58 грн/кг
Стоимость порции 120 г:
246,58 × 0,120 = 29,59 грн
Именно стоимость готового выхода необходимо учитывать при калькуляции шаурмы, мясных блюд и других позиций, где имеются значительные потери массы.
Как учитывать технологические потери
Не существует одного универсального процента технологических потерь для всех продуктов и всех ресторанов.
Выход может зависеть от:
-
качества сырья;
-
поставщика;
-
жирности;
-
содержания влаги;
-
степени зачистки;
-
способа нарезки;
-
температуры приготовления;
-
продолжительности приготовления;
-
технологии;
-
используемого оборудования;
-
соблюдения технологического процесса.
Поэтому для основных продуктов необходимо проводить контрольные проработки.
Например:
| Этап | Масса |
|---|---|
| Получено сырого мяса | 5 000 г |
| После зачистки | 4 650 г |
| После приготовления | 3 700 г |
| Выход относительно сырья | 74% |
В таком случае для управленческой калькуляции необходимо использовать фактический выход конкретного производства, а не случайный процент из интернета.
Как рассчитать стоимость ингредиента
Если продукт используется без дополнительной технологической переработки, базовая формула выглядит так:
Стоимость ингредиента = количество × стоимость единицы продукта
Например:
сыр стоит 320 грн/кг.
На один бургер используется 25 г:
25 г = 0,025 кг
Следовательно:
320 × 0,025 = 8 грн
Стоимость сыра в одном бургере составляет 8 грн.
Как правильно рассчитывать полуфабрикаты
В профессиональной кухне желательно отдельно калькулировать все значимые полуфабрикаты.
Например:
сырьё → соус → готовый соус → бургер
или:
мука + вода + дрожжи + другие компоненты → тесто → заготовка → готовое изделие
или:
мясо + специи + маринад → подготовленное мясо → готовое мясо → шаурма
Сначала рассчитывается себестоимость всей партии полуфабриката.
Затем:
Стоимость 1 кг полуфабриката = стоимость партии ÷ фактический выход партии
После этого необходимое количество полуфабриката включается в калькуляцию готового блюда.
Формула себестоимости блюда
Базовая сырьевая себестоимость:
Сс = И1 + И2 + И3 + ... + Иn
где:
Сс — сырьевая себестоимость;
И — стоимость отдельного ингредиента или полуфабриката.
Для takeaway и delivery полезно отдельно рассчитывать:
Прямые затраты заказа = продукты + упаковка + одноразовые материалы
А при анализе полной экономики бизнеса дополнительно учитываются:
-
заработная плата;
-
аренда;
-
электроэнергия;
-
газ;
-
вода;
-
амортизация;
-
ремонт;
-
комиссии доставки;
-
эквайринг;
-
маркетинг;
-
налоги;
-
списания;
-
другие операционные расходы.
Что такое Food Cost
Food Cost показывает, какую долю выбранной базы цены продажи составляет сырьевая себестоимость.
Формула:
Food Cost % = сырьевая себестоимость ÷ база цены продажи × 100%
Например:
себестоимость продуктов — 54 грн;
цена, принятая предприятием для расчёта, — 180 грн.
Получаем:
54 ÷ 180 × 100 = 30%
Food Cost составляет 30%.
Важно понимать: универсального правильного Food Cost для всех ресторанов не существует.
Целевой показатель зависит от:
-
формата заведения;
-
структуры меню;
-
ценового сегмента;
-
аренды;
-
фонда оплаты труда;
-
налоговой модели;
-
расходов на обслуживание;
-
доли доставки;
-
списаний;
-
требуемой прибыльности.
Поэтому низкий Food Cost сам по себе ещё не означает высокую прибыльность бизнеса.
Как рассчитать цену продажи
Если предприятие установило целевой Food Cost, можно использовать формулу:
Расчётная цена = сырьевая себестоимость ÷ целевой Food Cost
Например:
себестоимость блюда — 60 грн;
целевой Food Cost — 30%, или 0,30.
Получаем:
60 ÷ 0,30 = 200 грн
Расчётная цена составляет 200 грн.
Но это не означает, что блюдо автоматически нужно продавать именно за 200 грн.
Необходимо также учитывать:
-
цены конкурентов;
-
позиционирование заведения;
-
размер порции;
-
ценность блюда для гостя;
-
валовую прибыль в гривнах;
-
операционные расходы;
-
спрос;
-
структуру всего меню.
Калькуляция шаурмы
Одна из ключевых ошибок при расчёте шаурмы — учитывать стоимость сырого мяса вместо себестоимости фактически полученного готового продукта.
Рассмотрим условный пример.
| Компонент | Норма | Стоимость |
|---|---|---|
| Лаваш | 1 шт. | 9,00 грн |
| Готовое куриное мясо | 120 г | 29,59 грн |
| Капуста | 60 г | 2,40 грн |
| Помидор | 40 г | 3,60 грн |
| Огурец | 30 г | 2,70 грн |
| Соус | 50 г | 6,50 грн |
| Лук | 15 г | 0,60 грн |
| Другие компоненты | — | 2,50 грн |
| Сырьевая себестоимость | 56,89 грн | |
| Упаковка | 1 комплект | 5,50 грн |
| Прямые затраты с упаковкой | 62,39 грн |
Цены в таблице приведены исключительно для демонстрации методики расчёта. Для реальной калькуляции необходимо использовать фактические закупочные цены конкретного предприятия.
При цене продажи 190 грн продуктовый Food Cost:
56,89 ÷ 190 × 100 ≈ 29,9%
Если отдельно анализировать продукты вместе с упаковкой:
62,39 ÷ 190 × 100 ≈ 32,8%
Эти показатели лучше не смешивать.
Для производственной линии шаурмы также важно правильно подобрать тепловое и вспомогательное оборудование.
Оборудование для шаурмы:
https://food-equip.com.ua/shop/category/oborudovanie/shaurma
Калькуляция бургера
Бургер необходимо рассчитывать по каждому компоненту, а котлету и соусы собственного производства — как отдельные полуфабрикаты.
Условный пример:
| Компонент | Норма | Стоимость |
|---|---|---|
| Булочка | 1 шт. | 12,00 грн |
| Котлета | 120 г | 32,00 грн |
| Сыр | 25 г | 8,00 грн |
| Соус | 30 г | 5,50 грн |
| Салат | 15 г | 1,50 грн |
| Помидор | 30 г | 2,70 грн |
| Огурец | 20 г | 2,20 грн |
| Лук | 15 г | 0,60 грн |
| Сырьевая себестоимость | 64,50 грн |
При цене продажи 215 грн:
64,50 ÷ 215 × 100 = 30%
Если бургер продаётся навынос, отдельно учитывается упаковка.
Например:
коробка — 6 грн;
салфетки — 0,70 грн.
Прямые затраты:
64,50 + 6 + 0,70 = 71,20 грн
Для бургерной обычно требуются жарочные поверхности, контактные грили, фритюрницы, холодильные столы, оборудование для подготовки ингредиентов и другое профессиональное оснащение.
Оборудование для гамбургеров:
https://food-equip.com.ua/shop/category/teplovoe-oborudovanie/oborudovanie-dlia-gamburgerov
Калькуляция в пекарне
Для пекарни удобнее сначала рассчитывать производственную партию теста, а затем определять стоимость необходимого количества теста для каждого изделия.
Условный пример:
| Сырьё | Количество | Стоимость |
|---|---|---|
| Мука | 10 кг | 220 грн |
| Вода | 6 кг | 6 грн |
| Дрожжи | 0,25 кг | 30 грн |
| Сахар | 0,4 кг | 14 грн |
| Соль | 0,2 кг | 4 грн |
| Масло | 0,4 кг | 28 грн |
| Итого | 302 грн |
Предположим, фактический выход партии теста составил 17 кг.
Тогда:
302 ÷ 17 = 17,76 грн/кг теста
Для изделия используется 120 г:
17,76 × 0,120 = 2,13 грн
Далее добавляется стоимость начинки и других компонентов.
| Компонент | Стоимость |
|---|---|
| Тесто | 2,13 грн |
| Сыр | 9,00 грн |
| Масло | 2,50 грн |
| Яйцо | 4,50 грн |
| Другие компоненты | 1,50 грн |
| Сырьевая себестоимость изделия | 19,63 грн |
В реальном производстве необходимо контролировать всю цепочку:
сырьё → тесто → заготовки → выпечка → готовая продукция → продажа → списание
Так можно обнаружить перерасход сырья, ошибки при формовке, брак и другие потери.
Оборудование для пекарни:
https://food-equip.com.ua/shop/category/oborudovanie-pekarni
Калькуляция хачапури
Для грузинской кухни особенно важно правильно работать с полуфабрикатами.
Для хачапури можно создать:
-
технологическую карту теста;
-
технологическую карту сырной смеси;
-
технологическую карту готового блюда.
Условный пример:
| Компонент | Норма | Стоимость |
|---|---|---|
| Тесто | 250 г | 5,50 грн |
| Сырная смесь | 220 г | 42,00 грн |
| Яйцо | 1 шт. | 6,00 грн |
| Масло | 15 г | 4,50 грн |
| Сырьевая себестоимость | 58,00 грн |
При цене продажи 210 грн:
58 ÷ 210 × 100 ≈ 27,6%
Сырную смесь следует рассчитывать отдельно.
Например:
| Компонент | Количество |
|---|---|
| Сулугуни | 3 кг |
| Имеретинский сыр | 2 кг |
| Другой компонент | 0,5 кг |
| Общая масса | 5,5 кг |
После определения стоимости всей партии рассчитывается:
Стоимость 1 кг сырной смеси = стоимость партии ÷ фактический выход
После этого в калькуляцию хачапури включается стоимость конкретного количества готовой сырной смеси.
Калькуляция хинкали
Для хинкали удобно использовать многоуровневую систему:
тесто + начинка → один хинкали → порция
Например:
| Показатель | Значение |
|---|---|
| Тесто на 1 шт. | 25 г |
| Начинка на 1 шт. | 35 г |
| Масса одного полуфабриката | 60 г |
| Количество в порции | 5 шт. |
| Масса полуфабрикатов на порцию | 300 г |
Предположим:
1 кг теста стоит 24 грн;
1 кг начинки — 190 грн.
Стоимость теста:
24 × 0,025 = 0,60 грн
Стоимость начинки:
190 × 0,035 = 6,65 грн
Сырьевая себестоимость одного хинкали:
0,60 + 6,65 = 7,25 грн
Порция из пяти штук:
7,25 × 5 = 36,25 грн
Если в подачу входят дополнительные компоненты, их также необходимо включить в технологическую карту.
Как рассчитывать соусы
Соусы собственного производства должны иметь отдельные технологические карты.
Условный пример партии:
| Компонент | Стоимость |
|---|---|
| Майонезная основа | 90 грн |
| Йогурт | 45 грн |
| Чеснок | 8 грн |
| Зелень | 12 грн |
| Специи | 5 грн |
| Другие компоненты | 10 грн |
| Стоимость партии | 170 грн |
Фактический выход:
2 000 г
Стоимость одного грамма:
170 ÷ 2000 = 0,085 грн
Стоимость 50 г соуса:
0,085 × 50 = 4,25 грн
Именно 4,25 грн в этом условном примере необходимо включить в калькуляцию блюда.
Как рассчитывать маринад
Маринад также является частью себестоимости продукта.
В его состав могут входить:
-
масло;
-
специи;
-
соль;
-
соусы;
-
кисломолочные продукты;
-
овощи;
-
соки;
-
другие ингредиенты.
Если для партии мяса использован маринад стоимостью 180 грн, эти расходы нельзя игнорировать.
Стоимость маринада должна учитываться в технологической карте соответствующего полуфабриката.
Как учитывать масло для фритюра
Масло для фритюра необходимо учитывать по фактическому расходу за определённый период.
Один из практических вариантов:
остаток масла на начало + поступление − пригодный остаток на конец = фактический расход
После этого стоимость использованного масла распределяется между соответствующими группами продукции по принятой на предприятии методике.
Это особенно важно для:
-
картофеля фри;
-
наггетсов;
-
куриных крылышек;
-
пончиков;
-
чебуреков;
-
других продуктов, приготовленных во фритюре.
Как учитывать упаковку
Для takeaway и delivery упаковка может заметно влиять на экономику заказа.
Условный пример:
| Позиция | Стоимость |
|---|---|
| Коробка | 6,00 грн |
| Соусник | 1,50 грн |
| Пакет | 3,00 грн |
| Салфетки | 0,70 грн |
| Приборы | 2,80 грн |
| Итого | 14,00 грн |
Если сырьевая себестоимость блюда составляет 55 грн:
55 + 14 = 69 грн
Поэтому удобно контролировать отдельно:
Food Cost продуктов
и
прямые затраты с учётом упаковки.
Плановая и фактическая себестоимость
Одна из главных задач управленческого учёта — сравнивать то, сколько продуктов ресторан должен был использовать, с тем, сколько он фактически использовал.
Плановая себестоимость
Если продано 100 бургеров с сырьевой себестоимостью 64,50 грн:
100 × 64,50 = 6 450 грн
По технологическим картам ресторан должен был использовать продуктов на 6 450 грн.
Фактические расходы
Предположим, складской учёт показывает расход на:
7 150 грн
Отклонение:
7 150 − 6 450 = 700 грн
Относительно планового значения:
700 ÷ 6 450 × 100 ≈ 10,85%
Такое отклонение необходимо анализировать.
Возможные причины:
-
превышение размера порций;
-
списания;
-
порча;
-
ошибки в технологических картах;
-
неучтённые блюда;
-
комплименты гостям;
-
ошибки складского учёта;
-
изменение закупочных цен;
-
неправильная инвентаризация;
-
технологические потери;
-
недостачи.
Теоретический и фактический Food Cost
Для полноценного контроля полезно разделять два показателя.
Теоретический Food Cost
Рассчитывается на основании технологических карт и фактического количества проданных блюд.
Фактический Food Cost
Рассчитывается на основании реального движения запасов.
Базовая формула расхода:
начальный остаток + поступление − конечный остаток = фактическое использование
При этом необходимо корректно учитывать возвраты, перемещения, списания и другие складские операции.
Если теоретический и фактический показатели значительно отличаются, необходимо искать причину отклонения.
Почему необходима регулярная инвентаризация
Без инвентаризации невозможно достоверно определить фактическое использование продуктов.
Особого контроля обычно требуют:
-
мясо;
-
рыба;
-
сыр;
-
масло;
-
соусы;
-
полуфабрикаты;
-
дорогостоящие специи;
-
упаковка;
-
другие продукты с высокой стоимостью или большим оборотом.
Частота инвентаризации зависит от формата и системы контроля конкретного предприятия.
Как изменение закупочной цены влияет на прибыль
Предположим:
старая цена сыра — 300 грн/кг;
новая цена — 345 грн/кг.
Рост цены:
(345 − 300) ÷ 300 × 100 = 15%
Если на блюдо используется 100 г:
старая стоимость:
300 × 0,1 = 30 грн
новая:
345 × 0,1 = 34,50 грн
Разница:
4,50 грн на одной порции
Если продаётся 2 000 таких блюд:
4,50 × 2 000 = 9 000 грн
Таким образом, даже изменение цены одного ингредиента способно существенно повлиять на результат.
Поэтому закупочные цены необходимо регулярно актуализировать.
Как профессиональное оборудование влияет на себестоимость
Оборудование влияет не только на скорость приготовления.
От правильно подобранного оборудования могут зависеть:
-
стабильность технологического процесса;
-
производительность кухни;
-
повторяемость результата;
-
технологические потери;
-
расход масла;
-
энергопотребление;
-
количество брака;
-
загрузка персонала;
-
пропускная способность кухни.
Поэтому оборудование следует подбирать исходя из меню, технологии приготовления, количества посадочных мест, прогнозируемого количества заказов и пиковой нагрузки.
Профессиональное оборудование для ресторанов:
https://food-equip.com.ua/shop/category/oborudovanie-restorana
Оборудование для фаст-фуда:
https://food-equip.com.ua/shop/category/oborudovanie-fast-fuda-i-ulichnoi-torgovli
Калькуляция должна начинаться до закупки оборудования
Правильная последовательность создания профессиональной кухни:
концепция → меню → рецептуры → контрольные проработки → технологические карты → калькуляции → прогноз количества заказов → расчёт производительности → подбор оборудования → технологический проект кухни
То есть сначала необходимо определить:
что готовим → сколько готовим → как готовим → какое оборудование для этого требуется.
И только после этого составляется окончательный перечень оборудования.
На сайте Food Equip также опубликованы материалы по технологическому проектированию кухни и расчёту производительности оборудования:
https://food-equip.com.ua/stati
Типичные ошибки при калькуляции ресторана
1. Использовать стоимость сырого мяса вместо стоимости готового продукта
Если после приготовления масса продукта уменьшается, стоимость килограмма готового продукта увеличивается.
2. Не учитывать зачистку
У мяса, рыбы, овощей и других продуктов могут быть отходы первичной обработки.
3. Не рассчитывать полуфабрикаты
Соусы, тесто, фарш, сырные смеси и другие заготовки должны иметь собственные технологические карты.
4. Игнорировать маринад
Маринад состоит из продуктов и имеет себестоимость.
5. Не учитывать упаковку
Особенно критично для доставки и takeaway.
6. Использовать устаревшие закупочные цены
Даже правильная технологическая карта даёт неправильную денежную калькуляцию, если цены давно не обновлялись.
7. Не проводить контрольные проработки
Фактический выход продукта может отличаться от расчётного.
8. Не сравнивать теоретический и фактический расход
Без такого сравнения сложно обнаружить систематические потери.
9. Оценивать блюдо только по Food Cost
Нужно учитывать не только процент, но и валовую прибыль в денежном выражении, количество продаж и вклад позиции в общий результат.
10. Не учитывать специфику доставки
Упаковка, комиссия агрегатора и другие расходы способны существенно изменить экономику заказа.
Какие показатели необходимо контролировать
Для каждой позиции меню полезно иметь единую карточку.
| Показатель | Пример |
|---|---|
| Название | Бургер классический |
| Выход | 320 г |
| Сырьевая себестоимость | 64,50 грн |
| Упаковка | 6,70 грн |
| Прямые затраты с упаковкой | 71,20 грн |
| Цена продажи | 215 грн |
| Food Cost продуктов | 30% |
| Дата последнего пересчёта | — |
| Ответственный | — |
Для анализа всего меню дополнительно полезно контролировать:
-
количество продаж;
-
выручку;
-
сырьевую себестоимость;
-
валовую прибыль;
-
фактический расход;
-
теоретический расход;
-
отклонения;
-
списания;
-
возвраты;
-
среднюю закупочную цену.
Пример анализа нескольких позиций меню
| Блюдо | Продано | Сырьевая себестоимость | Цена | Food Cost | Валовая прибыль до других расходов/шт. |
|---|---|---|---|---|---|
| Шаурма | 500 | 56,89 грн | 190 грн | 29,9% | 133,11 грн |
| Бургер | 300 | 64,50 грн | 215 грн | 30,0% | 150,50 грн |
| Хачапури | 180 | 58,00 грн | 210 грн | 27,6% | 152,00 грн |
| Хинкали, 5 шт. | 250 | 36,25 грн | 145 грн | 25,0% | 108,75 грн |
Все значения приведены исключительно как пример расчёта.
Для анализа меню важно учитывать одновременно:
Food Cost + валовую прибыль на единицу + количество продаж.
Например, блюдо с более высоким Food Cost может приносить заведению больше валовой прибыли благодаря высокой цене или большому количеству продаж.
Пошаговый алгоритм калькуляции блюда
Шаг 1. Составьте точную рецептуру.
Шаг 2. Определите брутто и нетто каждого продукта.
Шаг 3. Проведите контрольные проработки ключевого сырья.
Шаг 4. Определите фактический выход после обработки.
Шаг 5. Создайте технологические карты полуфабрикатов.
Шаг 6. Внесите актуальные закупочные цены.
Шаг 7. Рассчитайте стоимость каждого ингредиента.
Шаг 8. Определите сырьевую себестоимость блюда.
Шаг 9. Отдельно рассчитайте упаковку и другие прямые затраты.
Шаг 10. Рассчитайте Food Cost.
Шаг 11. Определите экономически обоснованную цену продажи.
Шаг 12. Контролируйте фактическое использование продуктов.
Шаг 13. Проводите инвентаризации.
Шаг 14. Анализируйте отклонения.
Шаг 15. Пересчитывайте калькуляцию при изменении цен, рецептуры, порции или технологии.
FAQ — частые вопросы о калькуляции блюд
Как правильно рассчитать себестоимость блюда?
Необходимо определить точное количество каждого ингредиента, учесть его закупочную стоимость, технологические потери и фактический выход. Если используются полуфабрикаты собственного производства, сначала рассчитывается их себестоимость.
Что такое брутто и нетто?
Брутто — масса продукта до первичной обработки. Нетто — масса продукта после очистки, зачистки или другой предусмотренной технологией обработки.
Как рассчитать Food Cost?
Базовая формула:
Food Cost % = сырьевая себестоимость ÷ принятая база цены продажи × 100%
Методика должна быть одинаковой для сравниваемых позиций.
Какой Food Cost считается нормальным?
Единого универсального значения нет. Целевой Food Cost зависит от концепции, структуры меню, операционных расходов, ценовой политики и необходимой прибыльности бизнеса.
Как рассчитывать мясо для шаурмы?
Необходимо провести контрольную проработку и определить фактический выход готового мяса после зачистки, маринования и термической обработки. После этого рассчитывается стоимость килограмма готового продукта.
Как делать калькуляцию бургера?
Отдельно рассчитываются булочка, котлета, сыр, овощи, соусы и другие компоненты. Котлеты, соусы и другие полуфабрикаты собственного производства желательно рассчитывать отдельными технологическими картами.
Как делать калькуляцию в пекарне?
Сначала рассчитывается стоимость партии теста и её фактический выход. Затем определяется стоимость количества теста, используемого для одного изделия, после чего добавляется стоимость начинки и других компонентов.
Как рассчитывать хачапури?
Отдельно рассчитываются тесто и сырная смесь, после чего необходимое количество каждого полуфабриката включается в технологическую карту готового хачапури.
Как рассчитывать хинкали?
Сначала определяется стоимость теста и начинки, затем себестоимость одного хинкали и после этого — всей порции.
Нужно ли учитывать упаковку?
Да. Для takeaway и delivery упаковка является прямой затратой. При этом для более прозрачной аналитики полезно отдельно показывать Food Cost продуктов и общие прямые затраты с упаковкой.
Почему фактическая себестоимость выше расчётной?
Причинами могут быть перерасход продуктов, увеличение порций, списания, порча, ошибки технологических карт, изменение закупочных цен, неправильный складской учёт, неучтённые технологические потери или недостачи.
Как часто нужно пересчитывать калькуляцию?
Калькуляцию необходимо пересматривать при изменении закупочной стоимости продуктов, рецептуры, размера порции, поставщика, фактического выхода или технологии приготовления. Чем сильнее меняются закупочные цены, тем чаще следует проводить контроль.
Вывод
Профессиональная калькуляция ресторана — это не просто таблица с закупочными ценами.
Полная логика выглядит так:
закупка → брутто → нетто → полуфабрикат → фактический выход → технологическая карта → сырьевая себестоимость → Food Cost → цена продажи → продажа → фактическое списание → инвентаризация → анализ отклонений.
Для шаурмы особенно важно контролировать выход готового мяса, соусы и размер порции. Для бургерной — котлеты, соусы, порционирование и упаковку. Для пекарни — выход теста, массу заготовок, начинку и количество готовых изделий. Для грузинской кухни — тесто, фарш, сырные смеси и другие полуфабрикаты.
Но правильная калькуляция работает только вместе с правильно организованным производством. Меню, технологические карты, производительность оборудования, организация рабочих зон и система складского учёта должны быть связаны между собой.
Food Equip занимается комплексным оснащением ресторанов, кафе, пекарен, фаст-фуда и других предприятий общественного питания.