




Як правильно робити калькуляцію страв у ресторані, фаст-фуді, пекарні та закладах грузинської кухні
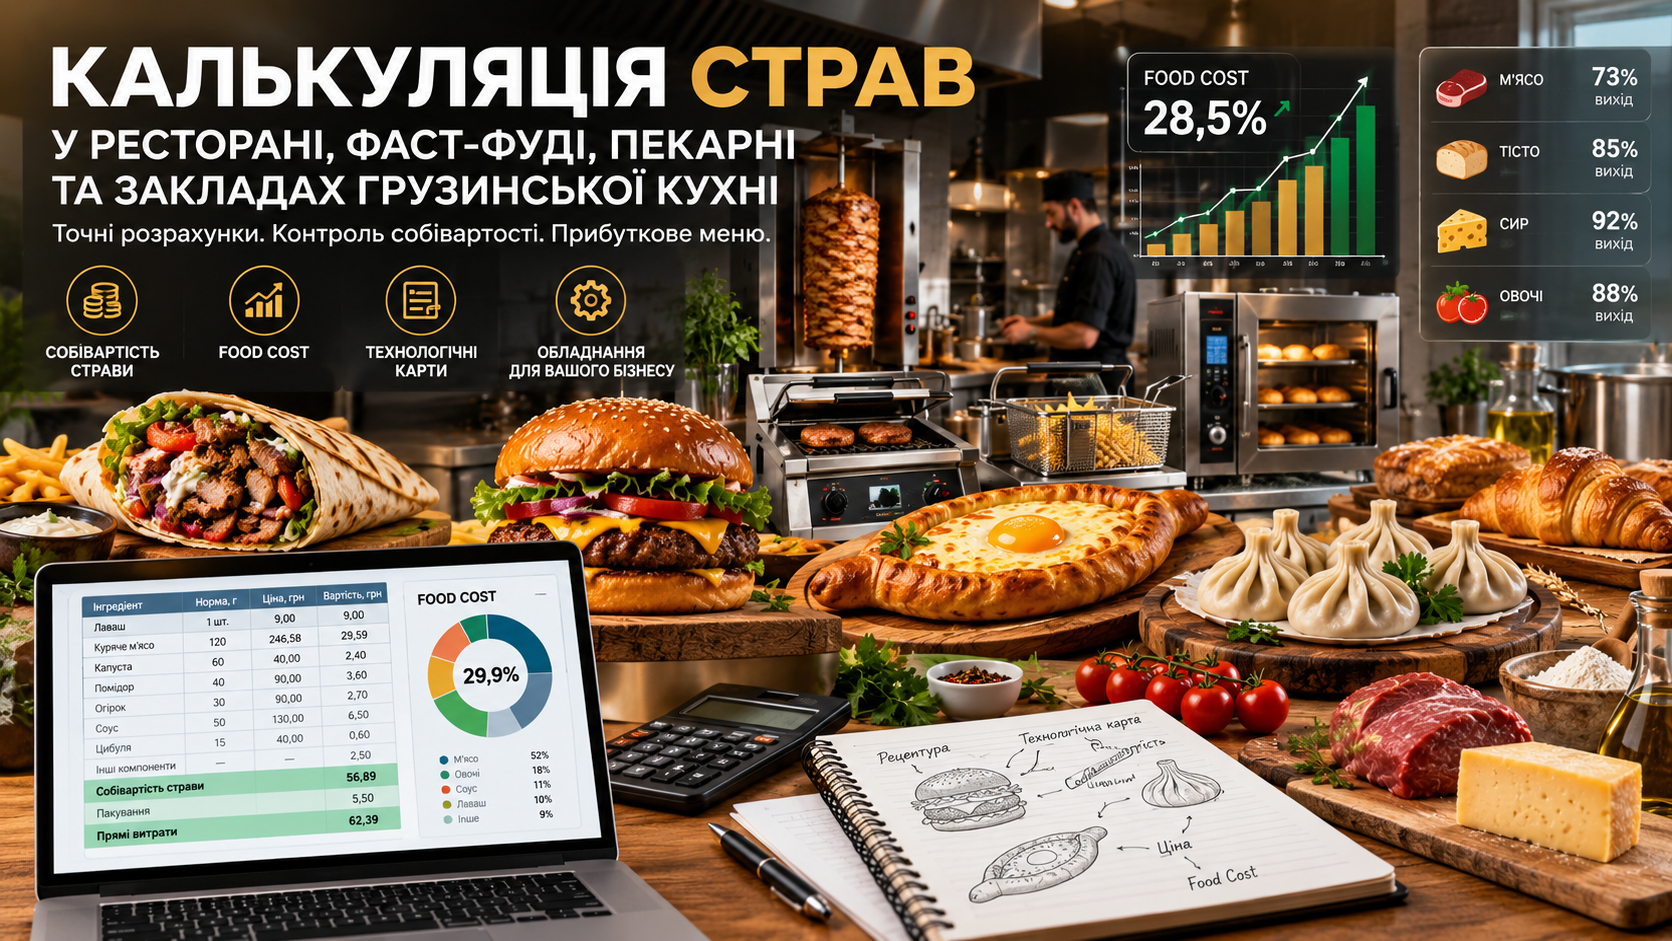
Правильна калькуляція страв дає змогу зрозуміти реальну собівартість кожної позиції меню, контролювати Food Cost, встановлювати обґрунтовані ціни та знаходити втрати на виробництві. Це особливо важливо для ресторанів, фаст-фуду, шаурми, бургерних, пекарень і закладів грузинської кухні, де один продукт може проходити кілька стадій обробки: зачищення, маринування, приготування, охолодження, порціонування та складання готової страви.
Головна помилка — розраховувати собівартість страви простим додаванням закупівельної вартості інгредієнтів без урахування виходу. Якщо ресторан закупив 1 кг м’яса, це ще не означає, що після зачищення та приготування він отримає 1 кг готового продукту. Тому професійна калькуляція повинна враховувати брутто, нетто, технологічні втрати, фактичний вихід, вартість напівфабрикатів, пакування та інші прямі витрати.
Нижче розберемо весь процес на практичних прикладах: від базової формули до калькуляції шаурми, бургера, випічки, хачапурі та хінкалі.
Зміст
- Що таке калькуляція страви
- Які дані необхідні для правильної калькуляції
- Брутто, нетто та вихід: у чому різниця
- Як враховувати технологічні втрати
- Як розрахувати вартість інгредієнта
- Як правильно розраховувати напівфабрикати
- Формула собівартості страви
- Що таке Food Cost
- Як розрахувати ціну продажу
- Калькуляція шаурми
- Калькуляція бургера
- Калькуляція в пекарні
- Калькуляція хачапурі
- Калькуляція хінкалі
- Як розраховувати соуси
- Як розраховувати маринад
- Як враховувати олію для фритюру
- Як враховувати пакування
- Планова та фактична собівартість
- Теоретичний і фактичний Food Cost
- Чому необхідна регулярна інвентаризація
- Як зміна закупівельної ціни впливає на прибуток
- Як професійне обладнання впливає на собівартість
- Калькуляція повинна починатися до закупівлі обладнання
- Типові помилки під час калькуляції ресторану
- Які показники необхідно контролювати
- Приклад аналізу кількох позицій меню
- Покроковий алгоритм калькуляції страви
- FAQ — часті запитання про калькуляцію страв
- Висновок
Що таке калькуляція страви
Калькуляція страви — це розрахунок кількості та вартості сировини, напівфабрикатів та інших прямих компонентів, необхідних для приготування встановленого виходу готової продукції.
У базовому варіанті:
Сировинна собівартість страви = сума вартості всіх інгредієнтів
Але професійна калькуляція повинна враховувати значно більше показників.
| Показник | Що означає |
|---|---|
| Закупівельна ціна | Вартість продукту під час закупівлі |
| Брутто | Маса продукту до первинної обробки |
| Нетто | Маса після очищення, зачищення або іншої первинної обробки |
| Вихід | Кількість готового продукту після технологічної обробки |
| Сировинна собівартість | Вартість інгредієнтів за рецептурою |
| Вартість напівфабрикатів | Собівартість заздалегідь приготованих компонентів |
| Пакування | Коробки, пакети, соусники, прибори та інші витратні матеріали |
| Food Cost | Співвідношення сировинної собівартості до прийнятої бази ціни продажу |
| Валовий прибуток | Різниця між виручкою та відповідною собівартістю до інших витрат |
При цьому важливо розділяти технологічну калькуляцію страви та повну економіку підприємства.
Оренда, заробітна плата, комунальні витрати, податки, маркетинг, амортизація обладнання, комісії сервісів доставки та інші витрати також впливають на прибуток ресторану, але їх не слід довільно додавати до кожної технологічної карти одним відсотком.
Які дані необхідні для правильної калькуляції
Для кожної позиції необхідно знати:
| Дані | Приклад |
|---|---|
| Закупівельна ціна | 180 грн/кг |
| Брутто | 1 000 г |
| Нетто | 920 г |
| Вихід після приготування | 730 г |
| Норма готового продукту на страву | 120 г |
| Вартість пакування | 7 грн |
| Ціна продажу | 190 грн |
Усі одиниці вимірювання повинні бути приведені до єдиної системи.
Наприклад:
1 кг = 1000 г
Якщо продукт закуповується кілограмами, а в технологічній карті зазначений у грамах, кількість необхідно правильно перерахувати.
Брутто, нетто та вихід: у чому різниця
Припустимо, ресторан закупив:
10 кг сирої курятини.
Після зачищення залишилося:
9,4 кг.
Після термічної обробки отримали:
7,3 кг готового м’яса.
Отримуємо:
| Етап | Маса |
|---|---|
| Брутто | 10 кг |
| Після зачищення | 9,4 кг |
| Готовий продукт | 7,3 кг |
Фактичний вихід готового продукту:
7,3 ÷ 10 × 100 = 73%
Тобто з 1 кг закупленого продукту в цьому прикладі отримуємо:
730 г готового м’яса.
Якщо закупівельна вартість становить 180 грн/кг, помилково вважати, що кілограм уже приготованого м’яса також коштує 180 грн.
Вартість 1 кг готового продукту:
180 ÷ 0,73 = 246,58 грн/кг
Вартість порції 120 г:
246,58 × 0,120 = 29,59 грн
Саме вартість готового виходу необхідно враховувати під час калькуляції шаурми, м’ясних страв та інших позицій, де є значні втрати маси.
Як враховувати технологічні втрати
Не існує одного універсального відсотка технологічних втрат для всіх продуктів і всіх ресторанів.
Вихід може залежати від:
-
якості сировини;
-
постачальника;
-
жирності;
-
вмісту вологи;
-
ступеня зачищення;
-
способу нарізання;
-
температури приготування;
-
тривалості приготування;
-
технології;
-
використовуваного обладнання;
-
дотримання технологічного процесу.
Тому для основних продуктів необхідно проводити контрольні проробки.
Наприклад:
| Етап | Маса |
|---|---|
| Отримано сирого м’яса | 5 000 г |
| Після зачищення | 4 650 г |
| Після приготування | 3 700 г |
| Вихід відносно сировини | 74% |
У такому разі для управлінської калькуляції необхідно використовувати фактичний вихід конкретного виробництва, а не випадковий відсоток з інтернету.
Як розрахувати вартість інгредієнта
Якщо продукт використовується без додаткової технологічної переробки, базова формула має такий вигляд:
Вартість інгредієнта = кількість × вартість одиниці продукту
Наприклад:
сир коштує 320 грн/кг.
На один бургер використовується 25 г:
25 г = 0,025 кг
Отже:
320 × 0,025 = 8 грн
Вартість сиру в одному бургері становить 8 грн.
Як правильно розраховувати напівфабрикати
На професійній кухні бажано окремо калькулювати всі значущі напівфабрикати.
Наприклад:
сировина → соус → готовий соус → бургер
або:
борошно + вода + дріжджі + інші компоненти → тісто → заготовка → готовий виріб
або:
м’ясо + спеції + маринад → підготовлене м’ясо → готове м’ясо → шаурма
Спочатку розраховується собівартість усієї партії напівфабрикату.
Потім:
Вартість 1 кг напівфабрикату = вартість партії ÷ фактичний вихід партії
Після цього необхідна кількість напівфабрикату включається до калькуляції готової страви.
Формула собівартості страви
Базова сировинна собівартість:
Сс = І1 + І2 + І3 + ... + Іn
де:
Сс — сировинна собівартість;
І — вартість окремого інгредієнта або напівфабрикату.
Для takeaway та delivery корисно окремо розраховувати:
Прямі витрати замовлення = продукти + пакування + одноразові матеріали
А під час аналізу повної економіки бізнесу додатково враховуються:
-
заробітна плата;
-
оренда;
-
електроенергія;
-
газ;
-
вода;
-
амортизація;
-
ремонт;
-
комісії доставки;
-
еквайринг;
-
маркетинг;
-
податки;
-
списання;
-
інші операційні витрати.
Що таке Food Cost
Food Cost показує, яку частку вибраної бази ціни продажу становить сировинна собівартість.
Формула:
Food Cost % = сировинна собівартість ÷ база ціни продажу × 100%
Наприклад:
собівартість продуктів — 54 грн;
ціна, прийнята підприємством для розрахунку, — 180 грн.
Отримуємо:
54 ÷ 180 × 100 = 30%
Food Cost становить 30%.
Важливо розуміти: універсального правильного Food Cost для всіх ресторанів не існує.
Цільовий показник залежить від:
-
формату закладу;
-
структури меню;
-
цінового сегмента;
-
оренди;
-
фонду оплати праці;
-
податкової моделі;
-
витрат на обслуговування;
-
частки доставки;
-
списань;
-
необхідної прибутковості.
Тому низький Food Cost сам по собі ще не означає високу прибутковість бізнесу.
Як розрахувати ціну продажу
Якщо підприємство встановило цільовий Food Cost, можна використовувати формулу:
Розрахункова ціна = сировинна собівартість ÷ цільовий Food Cost
Наприклад:
собівартість страви — 60 грн;
цільовий Food Cost — 30%, або 0,30.
Отримуємо:
60 ÷ 0,30 = 200 грн
Розрахункова ціна становить 200 грн.
Але це не означає, що страву автоматично потрібно продавати саме за 200 грн.
Необхідно також враховувати:
-
ціни конкурентів;
-
позиціонування закладу;
-
розмір порції;
-
цінність страви для гостя;
-
валовий прибуток у гривнях;
-
операційні витрати;
-
попит;
-
структуру всього меню.
Калькуляція шаурми
Одна з ключових помилок під час розрахунку шаурми — враховувати вартість сирого м’яса замість собівартості фактично отриманого готового продукту.
Розглянемо умовний приклад.
| Компонент | Норма | Вартість |
|---|---|---|
| Лаваш | 1 шт. | 9,00 грн |
| Готове куряче м’ясо | 120 г | 29,59 грн |
| Капуста | 60 г | 2,40 грн |
| Помідор | 40 г | 3,60 грн |
| Огірок | 30 г | 2,70 грн |
| Соус | 50 г | 6,50 грн |
| Цибуля | 15 г | 0,60 грн |
| Інші компоненти | — | 2,50 грн |
| Сировинна собівартість | 56,89 грн | |
| Пакування | 1 комплект | 5,50 грн |
| Прямі витрати з пакуванням | 62,39 грн |
Ціни в таблиці наведені виключно для демонстрації методики розрахунку. Для реальної калькуляції необхідно використовувати фактичні закупівельні ціни конкретного підприємства.
За ціни продажу 190 грн продуктовий Food Cost:
56,89 ÷ 190 × 100 ≈ 29,9%
Якщо окремо аналізувати продукти разом із пакуванням:
62,39 ÷ 190 × 100 ≈ 32,8%
Ці показники краще не змішувати.
Для виробничої лінії шаурми також важливо правильно підібрати теплове та допоміжне обладнання. Перегляньте відповідну категорію:
Калькуляція бургера
Бургер необхідно розраховувати за кожним компонентом, а котлету та соуси власного виробництва — як окремі напівфабрикати.
Умовний приклад:
| Компонент | Норма | Вартість |
|---|---|---|
| Булочка | 1 шт. | 12,00 грн |
| Котлета | 120 г | 32,00 грн |
| Сир | 25 г | 8,00 грн |
| Соус | 30 г | 5,50 грн |
| Салат | 15 г | 1,50 грн |
| Помідор | 30 г | 2,70 грн |
| Огірок | 20 г | 2,20 грн |
| Цибуля | 15 г | 0,60 грн |
| Сировинна собівартість | 64,50 грн |
За ціни продажу 215 грн:
64,50 ÷ 215 × 100 = 30%
Якщо бургер продається на виніс, окремо враховується пакування.
Наприклад:
коробка — 6 грн;
серветки — 0,70 грн.
Прямі витрати:
64,50 + 6 + 0,70 = 71,20 грн
Для бургерної зазвичай потрібні жарочні поверхні, контактні грилі, фритюрниці, холодильні столи, обладнання для підготовки інгредієнтів та інше професійне оснащення.
Калькуляція в пекарні
Для пекарні зручніше спочатку розраховувати виробничу партію тіста, а потім визначати вартість необхідної кількості тіста для кожного виробу.
Умовний приклад:
| Сировина | Кількість | Вартість |
|---|---|---|
| Борошно | 10 кг | 220 грн |
| Вода | 6 кг | 6 грн |
| Дріжджі | 0,25 кг | 30 грн |
| Цукор | 0,4 кг | 14 грн |
| Сіль | 0,2 кг | 4 грн |
| Олія | 0,4 кг | 28 грн |
| Разом | 302 грн |
Припустимо, фактичний вихід партії тіста становив 17 кг.
Тоді:
302 ÷ 17 = 17,76 грн/кг тіста
Для виробу використовується 120 г:
17,76 × 0,120 = 2,13 грн
Далі додається вартість начинки та інших компонентів.
| Компонент | Вартість |
|---|---|
| Тісто | 2,13 грн |
| Сир | 9,00 грн |
| Масло | 2,50 грн |
| Яйце | 4,50 грн |
| Інші компоненти | 1,50 грн |
| Сировинна собівартість виробу | 19,63 грн |
У реальному виробництві необхідно контролювати весь ланцюжок:
сировина → тісто → заготовки → випікання → готова продукція → продаж → списання
Так можна виявити перевитрати сировини, помилки під час формування, брак та інші втрати.
Калькуляція хачапурі
Для грузинської кухні особливо важливо правильно працювати з напівфабрикатами.
Для хачапурі можна створити:
-
технологічну карту тіста;
-
технологічну карту сирної суміші;
-
технологічну карту готової страви.
Умовний приклад:
| Компонент | Норма | Вартість |
|---|---|---|
| Тісто | 250 г | 5,50 грн |
| Сирна суміш | 220 г | 42,00 грн |
| Яйце | 1 шт. | 6,00 грн |
| Масло | 15 г | 4,50 грн |
| Сировинна собівартість | 58,00 грн |
За ціни продажу 210 грн:
58 ÷ 210 × 100 ≈ 27,6%
Сирну суміш слід розраховувати окремо.
Наприклад:
| Компонент | Кількість |
|---|---|
| Сулугуні | 3 кг |
| Імеретинський сир | 2 кг |
| Інший компонент | 0,5 кг |
| Загальна маса | 5,5 кг |
Після визначення вартості всієї партії розраховується:
Вартість 1 кг сирної суміші = вартість партії ÷ фактичний вихід
Після цього до калькуляції хачапурі включається вартість конкретної кількості готової сирної суміші.
Калькуляція хінкалі
Для хінкалі зручно використовувати багаторівневу систему:
тісто + начинка → один хінкалі → порція
Наприклад:
| Показник | Значення |
|---|---|
| Тісто на 1 шт. | 25 г |
| Начинка на 1 шт. | 35 г |
| Маса одного напівфабрикату | 60 г |
| Кількість у порції | 5 шт. |
| Маса напівфабрикатів на порцію | 300 г |
Припустимо:
1 кг тіста коштує 24 грн;
1 кг начинки — 190 грн.
Вартість тіста:
24 × 0,025 = 0,60 грн
Вартість начинки:
190 × 0,035 = 6,65 грн
Сировинна собівартість одного хінкалі:
0,60 + 6,65 = 7,25 грн
Порція з п’яти штук:
7,25 × 5 = 36,25 грн
Якщо до подачі входять додаткові компоненти, їх також необхідно включити до технологічної карти.
Як розраховувати соуси
Соуси власного виробництва повинні мати окремі технологічні карти.
Умовний приклад партії:
| Компонент | Вартість |
|---|---|
| Майонезна основа | 90 грн |
| Йогурт | 45 грн |
| Часник | 8 грн |
| Зелень | 12 грн |
| Спеції | 5 грн |
| Інші компоненти | 10 грн |
| Вартість партії | 170 грн |
Фактичний вихід:
2 000 г
Вартість одного грама:
170 ÷ 2000 = 0,085 грн
Вартість 50 г соусу:
0,085 × 50 = 4,25 грн
Саме 4,25 грн у цьому умовному прикладі необхідно включити до калькуляції страви.
Як розраховувати маринад
Маринад також є частиною собівартості продукту.
До його складу можуть входити:
-
олія;
-
спеції;
-
сіль;
-
соуси;
-
кисломолочні продукти;
-
овочі;
-
соки;
-
інші інгредієнти.
Якщо для партії м’яса використано маринад вартістю 180 грн, ці витрати не можна ігнорувати.
Вартість маринаду повинна враховуватися в технологічній карті відповідного напівфабрикату.
Як враховувати олію для фритюру
Олію для фритюру необхідно враховувати за фактичною витратою за визначений період.
Один із практичних варіантів:
залишок олії на початок + надходження − придатний залишок на кінець = фактична витрата
Після цього вартість використаної олії розподіляється між відповідними групами продукції за прийнятою на підприємстві методикою.
Це особливо важливо для:
-
картоплі фрі;
-
нагетсів;
-
курячих крилець;
-
пончиків;
-
чебуреків;
-
інших продуктів, приготованих у фритюрі.
Як враховувати пакування
Для takeaway та delivery пакування може помітно впливати на економіку замовлення.
Умовний приклад:
| Позиція | Вартість |
|---|---|
| Коробка | 6,00 грн |
| Соусник | 1,50 грн |
| Пакет | 3,00 грн |
| Серветки | 0,70 грн |
| Прибори | 2,80 грн |
| Разом | 14,00 грн |
Якщо сировинна собівартість страви становить 55 грн:
55 + 14 = 69 грн
Тому зручно контролювати окремо:
Food Cost продуктів
і
прямі витрати з урахуванням пакування.
Планова та фактична собівартість
Одне з головних завдань управлінського обліку — порівнювати те, скільки продуктів ресторан мав використати, з тим, скільки він фактично використав.
Планова собівартість
Якщо продано 100 бургерів із сировинною собівартістю 64,50 грн:
100 × 64,50 = 6 450 грн
За технологічними картами ресторан мав використати продуктів на 6 450 грн.
Фактичні витрати
Припустимо, складський облік показує витрату на:
7 150 грн
Відхилення:
7 150 − 6 450 = 700 грн
Відносно планового значення:
700 ÷ 6 450 × 100 ≈ 10,85%
Таке відхилення необхідно аналізувати.
Можливі причини:
-
перевищення розміру порцій;
-
списання;
-
псування;
-
помилки в технологічних картах;
-
невраховані страви;
-
компліменти гостям;
-
помилки складського обліку;
-
зміна закупівельних цін;
-
неправильна інвентаризація;
-
технологічні втрати;
-
нестачі.
Теоретичний і фактичний Food Cost
Для повноцінного контролю корисно розділяти два показники.
Теоретичний Food Cost
Розраховується на підставі технологічних карт і фактичної кількості проданих страв.
Фактичний Food Cost
Розраховується на підставі реального руху запасів.
Базова формула витрати:
початковий залишок + надходження − кінцевий залишок = фактичне використання
При цьому необхідно правильно враховувати повернення, переміщення, списання та інші складські операції.
Якщо теоретичний і фактичний показники суттєво відрізняються, необхідно шукати причину відхилення.
Чому необхідна регулярна інвентаризація
Без інвентаризації неможливо достовірно визначити фактичне використання продуктів.
Особливого контролю зазвичай потребують:
-
м’ясо;
-
риба;
-
сир;
-
олія;
-
соуси;
-
напівфабрикати;
-
дорогі спеції;
-
пакування;
-
інші продукти з високою вартістю або великим оборотом.
Частота інвентаризації залежить від формату та системи контролю конкретного підприємства.
Як зміна закупівельної ціни впливає на прибуток
Припустимо:
стара ціна сиру — 300 грн/кг;
нова ціна — 345 грн/кг.
Зростання ціни:
(345 − 300) ÷ 300 × 100 = 15%
Якщо на страву використовується 100 г:
стара вартість:
300 × 0,1 = 30 грн
нова:
345 × 0,1 = 34,50 грн
Різниця:
4,50 грн на одній порції
Якщо продається 2 000 таких страв:
4,50 × 2 000 = 9 000 грн
Таким чином, навіть зміна ціни одного інгредієнта здатна суттєво вплинути на результат.
Тому закупівельні ціни необхідно регулярно актуалізувати.
Як професійне обладнання впливає на собівартість
Обладнання впливає не лише на швидкість приготування.
Від правильно підібраного обладнання можуть залежати:
-
стабільність технологічного процесу;
-
продуктивність кухні;
-
повторюваність результату;
-
технологічні втрати;
-
витрата олії;
-
кількість браку;
-
завантаження персоналу;
-
пропускна здатність кухні.
Тому обладнання слід підбирати з урахуванням меню, технології приготування, кількості посадкових місць, прогнозованої кількості замовлень і пікового навантаження.
професійне обладнання для ресторанів
Калькуляція повинна починатися до закупівлі обладнання
Правильна послідовність створення професійної кухні:
концепція → меню → рецептури → контрольні проробки → технологічні карти → калькуляції → прогноз кількості замовлень → розрахунок продуктивності → підбір обладнання → технологічний проєкт кухні
Тобто спочатку необхідно визначити:
що готуємо → скільки готуємо → як готуємо → яке обладнання для цього потрібне.
І тільки після цього складається остаточний перелік обладнання.
Плануючи виробництво, врахуйте технологічний проєкт ресторанної кухні та розрахунок продуктивності обладнання. Для фінансового плану окремо визначте бюджет оснащення закладу за його форматом.
Типові помилки під час калькуляції ресторану
1. Використовувати вартість сирого м’яса замість вартості готового продукту
Якщо після приготування маса продукту зменшується, вартість кілограма готового продукту збільшується.
2. Не враховувати зачищення
У м’яса, риби, овочів та інших продуктів можуть бути відходи первинної обробки.
3. Не розраховувати напівфабрикати
Соуси, тісто, фарш, сирні суміші та інші заготовки повинні мати власні технологічні карти.
4. Ігнорувати маринад
Маринад складається з продуктів і має собівартість.
5. Не враховувати пакування
Особливо критично для доставки та takeaway.
6. Використовувати застарілі закупівельні ціни
Навіть правильна технологічна карта дає неправильну грошову калькуляцію, якщо ціни давно не оновлювалися.
7. Не проводити контрольні проробки
Фактичний вихід продукту може відрізнятися від розрахункового.
8. Не порівнювати теоретичну та фактичну витрату
Без такого порівняння складно виявити систематичні втрати.
9. Оцінювати страву лише за Food Cost
Потрібно враховувати не лише відсоток, а й валовий прибуток у грошовому вираженні, кількість продажів і внесок позиції в загальний результат.
10. Не враховувати специфіку доставки
Пакування, комісія агрегатора та інші витрати здатні суттєво змінити економіку замовлення.
Які показники необхідно контролювати
Для кожної позиції меню корисно мати єдину картку.
| Показник | Приклад |
|---|---|
| Назва | Бургер класичний |
| Вихід | 320 г |
| Сировинна собівартість | 64,50 грн |
| Пакування | 6,70 грн |
| Прямі витрати з пакуванням | 71,20 грн |
| Ціна продажу | 215 грн |
| Food Cost продуктів | 30% |
| Дата останнього перерахунку | — |
| Відповідальний | — |
Для аналізу всього меню додатково корисно контролювати:
-
кількість продажів;
-
виручку;
-
сировинну собівартість;
-
валовий прибуток;
-
фактичну витрату;
-
теоретичну витрату;
-
відхилення;
-
списання;
-
повернення;
-
середню закупівельну ціну.
Приклад аналізу кількох позицій меню
| Страва | Продано | Сировинна собівартість | Ціна | Food Cost | Валовий прибуток до інших витрат/шт. |
|---|---|---|---|---|---|
| Шаурма | 500 | 56,89 грн | 190 грн | 29,9% | 133,11 грн |
| Бургер | 300 | 64,50 грн | 215 грн | 30,0% | 150,50 грн |
| Хачапурі | 180 | 58,00 грн | 210 грн | 27,6% | 152,00 грн |
| Хінкалі, 5 шт. | 250 | 36,25 грн | 145 грн | 25,0% | 108,75 грн |
Усі значення наведені виключно як приклад розрахунку.
Для аналізу меню важливо одночасно враховувати:
Food Cost + валовий прибуток на одиницю + кількість продажів.
Наприклад, страва з вищим Food Cost може приносити закладу більше валового прибутку завдяки високій ціні або великій кількості продажів.
Покроковий алгоритм калькуляції страви
Крок 1. Складіть точну рецептуру.
Крок 2. Визначте брутто та нетто кожного продукту.
Крок 3. Проведіть контрольні проробки ключової сировини.
Крок 4. Визначте фактичний вихід після обробки.
Крок 5. Створіть технологічні карти напівфабрикатів.
Крок 6. Внесіть актуальні закупівельні ціни.
Крок 7. Розрахуйте вартість кожного інгредієнта.
Крок 8. Визначте сировинну собівартість страви.
Крок 9. Окремо розрахуйте пакування та інші прямі витрати.
Крок 10. Розрахуйте Food Cost.
Крок 11. Визначте економічно обґрунтовану ціну продажу.
Крок 12. Контролюйте фактичне використання продуктів.
Крок 13. Проводьте інвентаризації.
Крок 14. Аналізуйте відхилення.
Крок 15. Перераховуйте калькуляцію при зміні цін, рецептури, порції або технології.
FAQ — часті запитання про калькуляцію страв
Як правильно розрахувати собівартість страви?
Необхідно визначити точну кількість кожного інгредієнта, врахувати його закупівельну вартість, технологічні втрати та фактичний вихід. Якщо використовуються напівфабрикати власного виробництва, спочатку розраховується їхня собівартість.
Що таке брутто і нетто?
Брутто — маса продукту до первинної обробки. Нетто — маса продукту після очищення, зачищення або іншої передбаченої технологією обробки.
Як розрахувати Food Cost?
Базова формула:
Food Cost % = сировинна собівартість ÷ прийнята база ціни продажу × 100%
Методика повинна бути однаковою для порівнюваних позицій.
Який Food Cost вважається нормальним?
Єдиного універсального значення немає. Цільовий Food Cost залежить від концепції, структури меню, операційних витрат, цінової політики та необхідної прибутковості бізнесу.
Як розраховувати м’ясо для шаурми?
Необхідно провести контрольну проробку та визначити фактичний вихід готового м’яса після зачищення, маринування та термічної обробки. Після цього розраховується вартість кілограма готового продукту.
Як робити калькуляцію бургера?
Окремо розраховуються булочка, котлета, сир, овочі, соуси та інші компоненти. Котлети, соуси та інші напівфабрикати власного виробництва бажано розраховувати окремими технологічними картами.
Як робити калькуляцію в пекарні?
Спочатку розраховується вартість партії тіста та її фактичний вихід. Потім визначається вартість кількості тіста, що використовується для одного виробу, після чого додається вартість начинки та інших компонентів.
Як розраховувати хачапурі?
Окремо розраховуються тісто та сирна суміш, після чого необхідна кількість кожного напівфабрикату включається до технологічної карти готового хачапурі.
Як розраховувати хінкалі?
Спочатку визначається вартість тіста та начинки, потім собівартість одного хінкалі, а після цього — усієї порції.
Чи потрібно враховувати пакування?
Так. Для takeaway та delivery пакування є прямою витратою. При цьому для прозорішої аналітики корисно окремо показувати Food Cost продуктів і загальні прямі витрати з пакуванням.
Чому фактична собівартість вища за розрахункову?
Причинами можуть бути перевитрати продуктів, збільшення порцій, списання, псування, помилки технологічних карт, зміна закупівельних цін, неправильний складський облік, невраховані технологічні втрати або нестачі.
Як часто потрібно перераховувати калькуляцію?
Калькуляцію необхідно переглядати при зміні закупівельної вартості продуктів, рецептури, розміру порції, постачальника, фактичного виходу або технології приготування. Чим сильніше змінюються закупівельні ціни, тим частіше слід проводити контроль.
Висновок
Професійна калькуляція ресторану — це не просто таблиця із закупівельними цінами.
Повна логіка виглядає так:
закупівля → брутто → нетто → напівфабрикат → фактичний вихід → технологічна карта → сировинна собівартість → Food Cost → ціна продажу → продаж → фактичне списання → інвентаризація → аналіз відхилень.
Для шаурми особливо важливо контролювати вихід готового м’яса, соуси та розмір порції. Для бургерної — котлети, соуси, порціонування та пакування. Для пекарні — вихід тіста, масу заготовок, начинку та кількість готових виробів. Для грузинської кухні — тісто, фарш, сирні суміші та інші напівфабрикати.
Але правильна калькуляція працює лише разом із правильно організованим виробництвом. Меню, технологічні карти, продуктивність обладнання, організація робочих зон і система складського обліку повинні бути пов’язані між собою.
Food Equip займається комплексним оснащенням ресторанів, кафе, пекарень і фаст-фуду.